
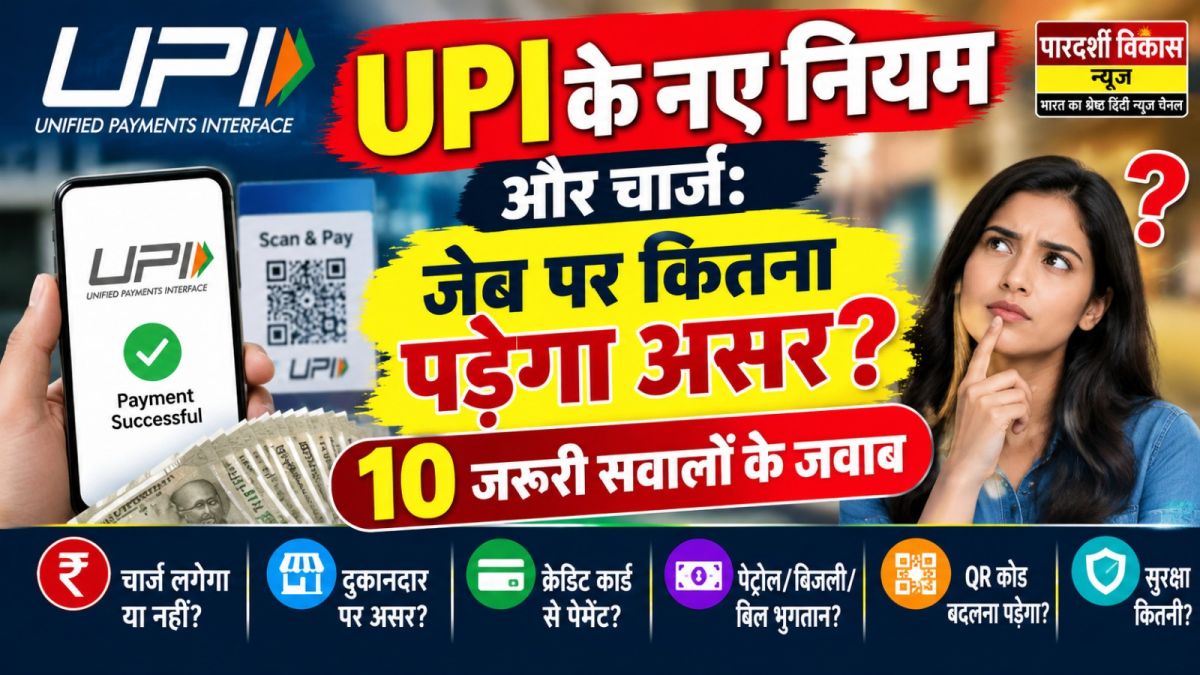

UPI के नए नियम और चार्ज: जेब पर कितना पड़ेगा असर? 10 जरूरी सवालों के जवाब
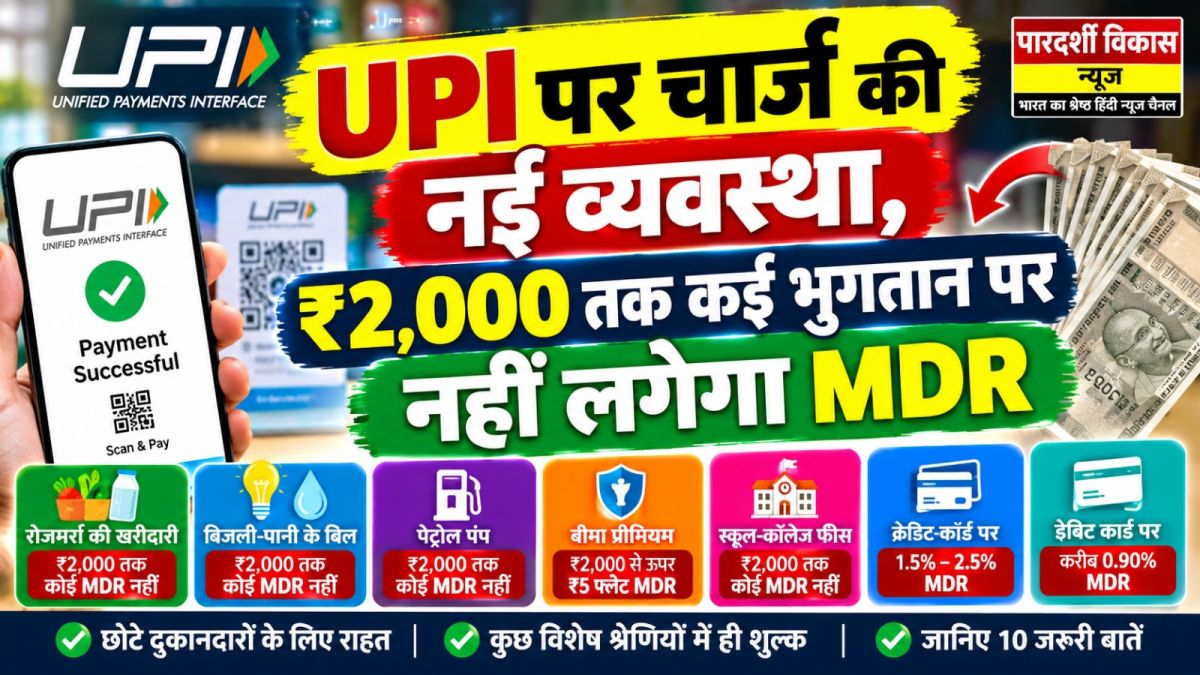
पारदर्शी विकास न्यूज़ कानपुर। यूपीआई से भुगतान आज रोजमर्रा की जिंदगी का हिस्सा बन चुका है। दूध-सब्जी खरीदने से लेकर बिजली बिल, ऑनलाइन खरीदारी और दुकानों पर भुगतान तक बड़ी संख्या में लोग UPI का इस्तेमाल करते हैं। ऐसे में UPI से जुड़े चार्ज और नियमों को लेकर सही जानकारी जानना जरूरी है। NPCI के अनुसार सामान्य बैंक खाते से बैंक खाते में होने वाले UPI भुगतान पर ग्राहक और व्यापारी से कोई चार्ज नहीं लिया जाता।
1. क्या UPI से भुगतान करने पर ग्राहक को चार्ज देना होगा?
सामान्य बैंक-अकाउंट आधारित UPI भुगतान पर ग्राहक से कोई शुल्क नहीं लिया जाता। यानी QR कोड स्कैन करके बैंक खाते से भुगतान करने पर अलग से UPI चार्ज नहीं है।
2. क्या दुकानदार से UPI चार्ज लिया जा सकता है?
सामान्य बैंक-अकाउंट से बैंक-अकाउंट UPI भुगतान के लिए कोई MDR नहीं है। हालांकि UPI के अलग स्रोतों, जैसे कुछ PPI/वॉलेट आधारित भुगतान या RuPay क्रेडिट कार्ड से जुड़े लेनदेन में इंटरचेंज व्यवस्था लागू हो सकती है। NPCI ने स्पष्ट किया है कि PPI इंटरचेंज का चार्ज ग्राहक पर नहीं डाला जाता।
3. क्या दुकानदार को अपना पुराना UPI QR बदलना पड़ेगा?
सिर्फ इसलिए कि UPI से जुड़े शुल्क या नियमों में बदलाव की चर्चा हो रही है, हर दुकानदार को QR बदलना जरूरी नहीं है। QR बदलने की जरूरत संबंधित बैंक, ऐप या भुगतान सेवा प्रदाता के निर्देश पर ही होगी।
4. क्या ₹2,000 से ज्यादा भुगतान पर अलग नियम हैं?
₹2,000 की सीमा का उल्लेख विशेष रूप से RuPay Credit Card को UPI से जोड़कर किए जाने वाले छोटे ऑफलाइन मर्चेंट लेनदेन के नियमों में मिलता है। NPCI के संबंधित नियम में ₹2,000 तक के इस वर्ग के लेनदेन पर Nil MDR का प्रावधान बताया गया है। इसे सामान्य बैंक-अकाउंट UPI के हर भुगतान पर लागू होने वाला नया चार्ज न समझें।
5. क्या पेट्रोल पंप पर ₹2,000 से ज्यादा UPI भुगतान पर चार्ज लगेगा?
किसी भी भुगतान पर चार्ज का निर्धारण इस बात पर निर्भर करता है कि भुगतान किस स्रोत से किया गया है और लेनदेन किस श्रेणी में आता है। सामान्य बैंक खाते से किया गया UPI भुगतान और RuPay Credit Card से किया गया UPI भुगतान एक ही व्यवस्था नहीं हैं। इसलिए केवल ₹2,000 की राशि देखकर ग्राहक पर UPI शुल्क तय नहीं किया जा सकता।
6. बिजली-पानी जैसे सरकारी भुगतान पर क्या असर पड़ेगा?
सामान्य बैंक-अकाउंट आधारित UPI भुगतान पर ग्राहक से UPI शुल्क नहीं लिया जाता। हालांकि बिल भुगतान करने वाले प्लेटफॉर्म या संबंधित सेवा की अपनी शर्तें अलग हो सकती हैं। भुगतान करने से पहले स्क्रीन पर दिखाई जा रही कुल राशि जरूर देखें।
7. क्या UPI से क्रेडिट कार्ड का भुगतान किया जा सकता है?
UPI और क्रेडिट कार्ड की सुविधाएं अलग-अलग तरीके से काम करती हैं। NPCI ने RuPay Credit Card को UPI से लिंक करने की सुविधा दी है। ऐसे कार्ड से UPI के जरिए व्यापारी भुगतान किया जा सकता है, लेकिन इसे सामान्य बैंक खाते से UPI भुगतान के बराबर नहीं माना जाता।
8. क्या UPI से कैश निकाला जा सकता है?
RuPay Credit Card को UPI से जोड़ने वाली व्यवस्था में मर्चेंट के जरिए कैश निकालने की अनुमति नहीं है। NPCI के नियम में acquirer को merchant cash withdrawal की अनुमति न देने के निर्देश हैं।
9. क्या UPI के चार्ज कम हो सकते हैं?
किसी व्यापारी के लिए लागत इस बात पर निर्भर कर सकती है कि भुगतान किस प्रकार का है और कौन-सी भुगतान व्यवस्था इस्तेमाल हो रही है। इसलिए किसी एक निश्चित प्रतिशत को सभी UPI भुगतानों पर लागू मानना सही नहीं होगा।
10. ग्राहक को सबसे जरूरी क्या ध्यान रखना चाहिए?
UPI से भुगतान करते समय नाम, रकम और भुगतान प्राप्तकर्ता की जानकारी देखकर ही PIN डालें। भुगतान सफल होने के बाद ट्रांजैक्शन हिस्ट्री/रसीद सुरक्षित रखें। किसी अनजान व्यक्ति के कहने पर UPI PIN डालना या स्क्रीन-शेयरिंग करना जोखिम पैदा कर सकता है।
व्यापारियों के लिए अहम बात
UPI का इस्तेमाल करने वाले छोटे दुकानदारों के लिए सबसे महत्वपूर्ण अंतर यह है कि सामान्य बैंक-अकाउंट आधारित UPI भुगतान पर MDR नहीं है, जबकि कुछ दूसरे भुगतान स्रोतों के लिए अलग इंटरचेंज व्यवस्था हो सकती है। इसलिए किसी भी नए चार्ज की जानकारी मिलने पर यह देखना जरूरी है कि वह किस तरह के UPI लेनदेन पर लागू है।
NPCI के ताजा आंकड़ों के मुताबिक अगस्त 2026 में UPI पर करीब 24.51 अरब लेनदेन हुए, जिनकी कुल राशि लगभग ₹29.82 लाख करोड़ रही। इससे साफ है कि छोटे दुकानदार से लेकर बड़े कारोबार तक UPI भुगतान का दायरा बहुत बड़ा हो चुका है।
निष्कर्ष: अखबार में प्रकाशित खबर का मुख्य संदेश यह है कि UPI को लेकर हर भुगतान पर नया चार्ज लगने की बात को सामान्य नियम न माना जाए। बैंक खाते से सामान्य UPI भुगतान अभी भी ग्राहक और व्यापारी दोनों के लिए बिना MDR के है। अलग भुगतान माध्यमों—जैसे PPI वॉलेट या RuPay Credit Card—के नियम अलग हो सकते हैं।
Recent News
Newsletter
Subscribe to our mailing list to get the new updates!

Subscribe our newsletter to stay updated
उत्तर प्रदेश
कानपुर
कानपुर
कानपुर
- September 15, 2026
फर्जी नियुक्ति से नगर निगम में नौकरी का खेल?
कानपुर
- September 15, 2026
जाजमऊ पुल पर भारी वाहन बंद
कुशीनगर/देवरिया

- September 15, 2026
नकबजनी का खुलासा, चोरी के 1003 रुपये के साथ दो गिरफ्तार
कुशीनगर/देवरिया
- September 15, 2026